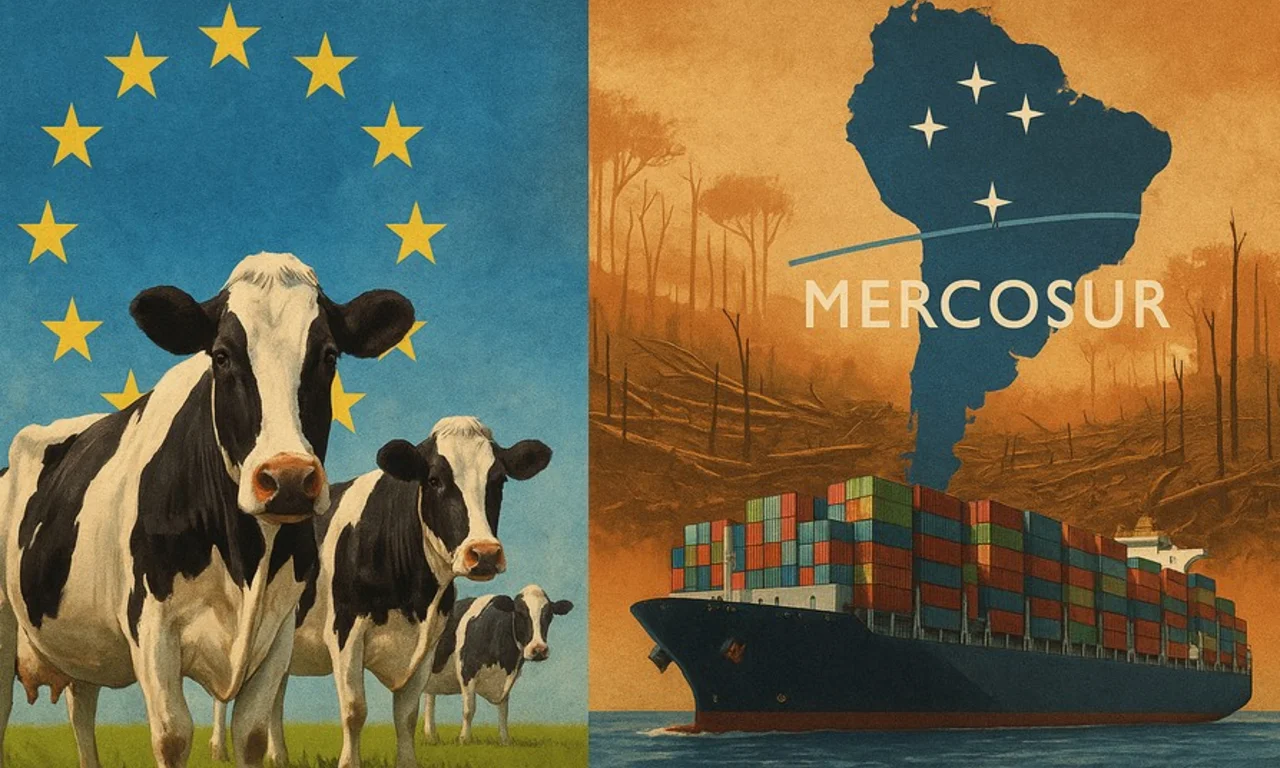
Accord UE–Mercosur : quand l’Europe importe l’agriculture qu’elle interdit
Présenté comme un simple levier d’exportation pour l’industrie européenne, l’accord UE–Mercosur validé en septembre 2025 organise en réalité la mise en concurrence de deux modèles agricoles incompatibles. D’un côté, des éleveurs européens soumis à des normes sanitaires, environnementales et de traçabilité parmi les plus exigeantes au monde ; de l’autre, des productions sud-américaines 40 à 60 % moins chères, utilisant 138 pesticides interdits en France, avec une traçabilité partielle et un risque de déforestation massif. Derrière le discours des “petits volumes”, c’est bien une baisse programmée des prix européens, une décapitalisation de l’élevage et une contradiction flagrante avec le Pacte vert qui se profilent.
Par Rédaction SensPo · 8 novembre 2025 · 34 min de lecture
Résumé exécutif
L'accord de libre-échange entre l'Union européenne et le Mercosur, finalisé le 6 décembre 2024 et validé par la Commission européenne le 3 septembre 2025, représente l'un des choix de politique commerciale les plus controversés de l'histoire européenne récente. Derrière les discours sur les "opportunités économiques" et les "petits volumes", se cache une réalité bien plus préoccupante : la mise en concurrence directe de modèles agricoles fondamentalement incompatibles.
Cette analyse examine de manière factuelle et rigoureuse les implications économiques, sanitaires et stratégiques de cet accord. Les données révèlent des écarts de compétitivité structurels (France 2,4 fois plus chère que le Brésil), des divergences normatives massives (77,5% des pesticides utilisés au Brésil interdits en France), et des risques sanitaires documentés.
Points clés de l'analyse :
Impact économique : Différentiel de coûts de production de 40 à 60% en défaveur des éleveurs européens
Risques sanitaires : 92 pesticides interdits en Europe mais utilisés au Mercosur, antibiotiques activateurs de croissance, traçabilité inexistante
Volumes réels : 99 000 tonnes de viande bovine représentent 25% du marché européen de l'aloyau, pas 1,6% de la production totale
Déforestation : 620 000 à 1,35 million d'hectares de déforestation supplémentaire sur 5 ans
Opposition politique : 80% des agriculteurs français considèrent l'accord comme une menace, mobilisations continues
I. Le Mercosur : contexte et enjeux géopolitiques
1.1. Chronologie des négociations et état d'avancement (1999-2025)
Diagramme de flux
Graphique interactif.
État actuel du processus (novembre 2025) :
Le texte de l'accord a été finalisé le 6 décembre 2024 à Montevideo, puis validé par la Commission européenne le 3 septembre 2025. Il est actuellement en phase de ratification avec une signature prévue au Conseil de l'Union européenne le 19 décembre 2025. Si le Conseil l'approuve, le Parlement européen devra voter au premier trimestre 2026, ce qui pourrait permettre une application provisoire du volet commercial dès le printemps 2026.
1.2. Flux commerciaux actuels UE-Mercosur (2024)
Commerce UE-Mercosur en 2024 : Répartition par flux
Valeur des échanges en milliards d'euros (données Eurostat 2024)
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Commerce UE-Mercosur en 2024 : Répartition par flux »
Valeur des échanges
Exportations UE → Mercosur
55.2
Importations Mercosur → UE
56
Total des échanges
111.2
Données 2024 :
Total des échanges : 111,2 milliards d'euros
Exportations UE : 55,2 milliards € (-1,3% vs 2023)
Importations depuis Mercosur : 56 milliards € (+4,2% vs 2023)
Léger déficit commercial pour l'UE : -0,8 milliard €
80% des flux concernent le Brésil seul (89,5 Md€)
1.3. Évolution des échanges sur une décennie (2014-2024)
Évolution du commerce UE-Mercosur (2014-2024)
Croissance des importations et exportations en milliards d'euros
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Évolution du commerce UE-Mercosur (2014-2024) »
Exportations UE vers Mercosur
Importations UE depuis Mercosur
2014
44.1
37.3
2015
42.3
35.8
2016
40.8
36.2
2017
43.5
38.9
2018
46.2
41.5
2019
47.1
42.8
2020
41.5
38.2
2021
48.9
44.6
2022
53.2
51.3
2023
55.9
53.8
2024
55.2
56
Analyse de la tendance :
Croissance totale sur 10 ans : +36%
Importations : +50,3% (hausse de 18,8 Md€)
Exportations : +25,1% (hausse de 11,1 Md€)
Les importations UE croissent 2 fois plus vite que les exportations
Cette asymétrie révèle un déséquilibre structurel qui risque de s'accentuer avec l'accord.
1.4. Composition des flux : Que s'échangent-ils ?
Composition des exportations UE vers Mercosur (2024)
Répartition par catégorie de produits (en % du total)
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Composition des exportations UE vers Mercosur (2024) »
Part des exportations
Machines et équipements
24
Matériel de transport
18
Produits chimiques
15
Produits pharmaceutiques
13
Autres produits manufacturés
21
Services et divers
9
Analyse de la structure des échanges :
Exportations UE :
Dominées par les produits manufacturés (86,6% du total)
Machines et équipements : 24% (13,2 Md€)
Matériel de transport (automobiles) : 18% (9,9 Md€)
Chimie et pharmacie : 28% (15,5 Md€)
Importations depuis Mercosur :
Dominées par les produits primaires (81,3% du total)
Alimentation et animaux vivants : 32,4% (18,1 Md€)
Produits pétroliers : 29,6% (16,6 Md€)
Matières premières agricoles (soja) : 12,1% (6,8 Md€)
Cette répartition confirme la logique "voitures contre bœuf" : l'Europe exporte des produits à haute valeur ajoutée manufacturés, le Mercosur exporte des matières premières et produits agricoles.
1.5. Répartition géographique : Un accord quasi-exclusif avec le Brésil
Commerce UE par pays du Mercosur (2024)
Valeur totale des échanges (importations + exportations) en milliards d'euros
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Commerce UE par pays du Mercosur (2024) »
Volume des échanges
Brésil
89.5
Argentine
16.4
Uruguay
3.8
Paraguay
1.5
Concentration géographique extrême :
Brésil : 80,4% des échanges totaux (89,5 Md€)
Argentine : 14,7% (16,4 Md€)
Uruguay : 3,4% (3,8 Md€)
Paraguay : 1,3% (1,5 Md€)
L'accord Mercosur est donc en réalité un accord quasi-exclusif avec le Brésil, ce qui concentre les risques sanitaires, environnementaux et de traçabilité sur un seul pays.
1.6. Concentration des risques sur le Brésil
Concentration des risques : Part du Brésil dans le Mercosur
% des différents indicateurs concentrés sur le Brésil
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Concentration des risques : Part du Brésil dans le Mercosur »
Part du Brésil
Commerce total
80
Exportations viande
85
Déforestation amazonienne
95
Usage pesticides interdits UE
90
Manquements traçabilité
88
Analyse de la concentration :
L'accord Mercosur, c'est avant tout un accord avec le Brésil :
85% des exportations de viande vers l'UE proviennent du Brésil
95% de la déforestation du Mercosur se situe en Amazonie brésilienne
90% des pesticides interdits en UE sont utilisés au Brésil
88% des problèmes de traçabilité documentés concernent le Brésil
Cette concentration maximise les risques sanitaires, environnementaux et de conformité.
II. Impact économique : l'inégalité compétitive structurelle
2.1. Coûts de production actualisés (2024)
France 2,4× plus chère que le Brésil : un écart insurmontable
Coûts de production viande bovine en €/kg (données 2024)
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « France 2,4× plus chère que le Brésil : un écart insurmontable »
Coût de production
Brésil
2.2
Moyenne Mercosur
2.7
Moyenne UE
4.8
France
5.3
Écarts de compétitivité 2024 :
Zone
Coût 2024
Écart vs France
Brésil
2.2 €/kg
-58% (France 2,4x plus chère)
Moyenne Mercosur
2.7 €/kg
-49%
UE moyenne
4.8 €/kg
-9%
France
5.3 €/kg
Référence
Évolution récente (2020-2024) :
Évolution des coûts de production : l'écart se creuse
Coûts en €/kg de viande bovine, France vs Brésil (2020-2024)
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Évolution des coûts de production : l'écart se creuse »
France
Brésil
2020
4.8
1.9
2021
5
2
2022
5.1
2.1
2023
5.2
2.1
2024
5.3
2.2
Constats :
L'écart de compétitivité reste structurel et ne se réduit pas
La France a augmenté ses coûts de +10% (inflation, normes)
Le Brésil a augmenté de seulement +16% (monnaie faible, économies d'échelle)
L'écart absolu s'est même creusé : de 2,9€/kg à 3,1€/kg
2.2. Prix de marché : Évolution 2017-2024
Évolution du prix de gros du faux-filet (2017-2024)
Prix moyen en €/kg, comparaison UE vs Brésil (données actualisées)
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Évolution du prix de gros du faux-filet (2017-2024) »
Prix UE
Prix Brésil + droit douane max
Prix Brésil brut
2017
14.2
8.5
5
2018
15.1
9.2
5.4
2019
14.8
8.9
5.2
2020
15.5
9.4
5.5
2021
16.2
9.7
5.7
2022
16.8
10.1
5.9
2023
16.5
9.9
5.8
2024
16.5
9.8
5.7
Analyse 2024 :
Prix faux-filet européen : 16,5 €/kg
Prix brésilien + droits douane : 9,8 €/kg (40% moins cher)
Prix brésilien brut : 5,7 €/kg (65% moins cher)
Avec l'accord, droits réduits à 7,5% → prix Mercosur encore plus compétitif
2.3. Impact projeté sur le revenu des éleveurs
Impact sur le revenu des éleveurs bovins français (2024-2030)
Évolution du revenu annuel moyen par exploitation
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Impact sur le revenu des éleveurs bovins français (2024-2030) »
Sans accord Mercosur
Avec accord Mercosur
2024
35000
35000
2025
35500
34000
2026
36000
32500
2027
36800
30500
2028
37500
28800
2029
38200
27500
2030
39000
26500
Projection Idele - Impact revenu :
2024 : Revenu moyen de 35 000 €/an
2030 sans accord : 39 000 €/an (+11% croissance naturelle)
2030 avec accord : 26 500 €/an (-24% vs 2024)
Perte cumulée sur 6 ans : -12 500 €/an soit -36% de revenu
Cette baisse massive menace directement la viabilité de milliers d'exploitations bovines françaises.
2.4. Projections 2025-2030 : Impact sur les importations
Évolution des importations UE de viande bovine Mercosur (2019-2030)
Volumes importés en milliers de tonnes équivalent-carcasse
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Évolution des importations UE de viande bovine Mercosur (2019-2030) »
Scénario sans accord
Scénario avec accord Mercosur
2019
110
110
2020
105
105
2021
98
98
2022
115
115
2023
120
120
2024
125
125
2025
128
150
2026
130
180
2027
132
210
2028
135
250
2029
137
280
2030
140
310
Projection Idele :
2024 : 125 000 téc importées actuellement
2030 sans accord : 140 000 téc (croissance naturelle +12%)
2030 avec accord : 310 000 téc (+122% sur le marché)
Impact : Doublement des volumes sur le segment de l'aloyau
#…
Réservé aux membres
La suite est réservée aux abonnés
SensPo est financé par ses lecteurs, sans publicité ni traceur. L’abonnement donne accès à l’intégralité des analyses.