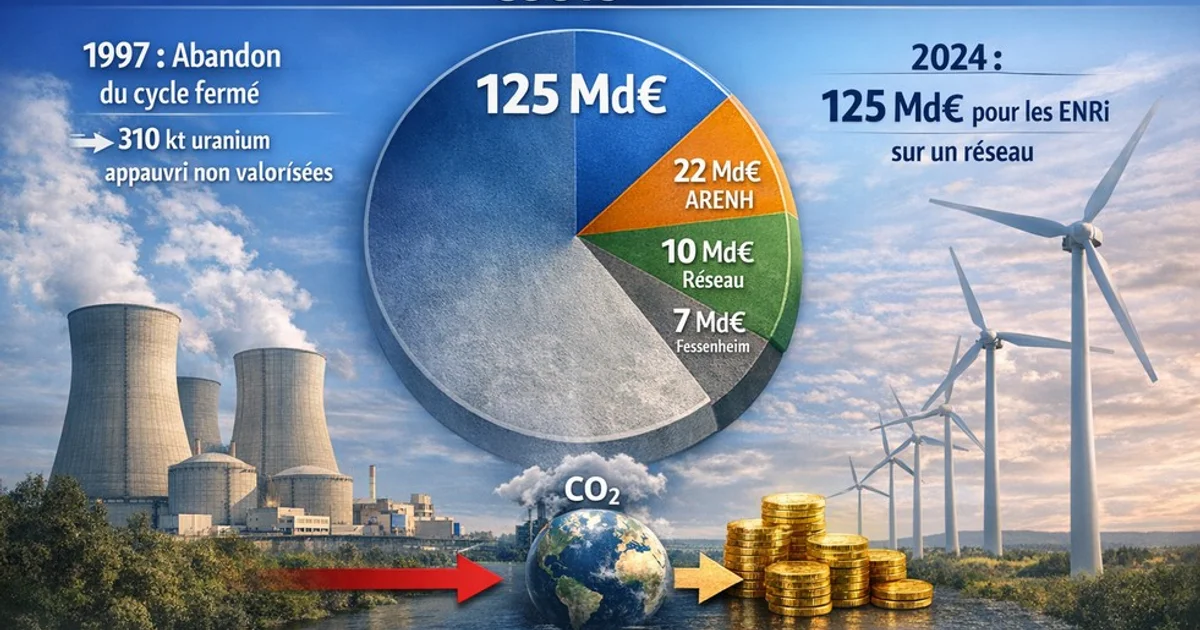
Du cycle fermé aux énergies intermittentes : coûts systémiques d'une transition non arbitrée en France (1997-2024)
Cet article examine les coûts systémiques associés au déploiement des énergies renouvelables intermittentes en France entre 2004 et 2024 dans un système électrique déjà largement décarboné. En distinguant un noyau de coûts directement documentés d’un ensemble de coûts inférés et scénarisés, il met en évidence l’écart entre les ressources mobilisées et le bénéfice climatique marginal obtenu, tout en replaçant cette séquence dans l’arrière-plan stratégique du renoncement au cycle nucléaire fermé.
Par Rédaction SensPo · 6 avril 2026 · 70 min de lecture
RÉSUMÉ EXÉCUTIF
Thèse et résultats
La France dispose depuis les années 1990 d'un réseau électrique décarboné à hauteur de 93,9 % par son parc nucléaire et hydraulique. Entre 2004 et 2026, elle a néanmoins déployé un régime de soutien massif aux énergies renouvelables intermittentes (ENRi) sur ce réseau déjà bas carbone, en contraignant simultanément son parc nucléaire à moduler sa production pour absorber les surplus renouvelables.
Deux totaux structurent l'analyse, correspondant à deux niveaux de certitude explicitement distincts. Le total robuste (102 Md€, fourchette 93-113 Md€) regroupe les seules charges directement documentées depuis des sources officielles sans hypothèse de répartition : les charges de soutien aux ENRi publiées par la CRE sur la période 2004-2026, l'indemnisation contractuelle de Fessenheim et les intérêts de la dette CSPE. Ce montant constitue un plancher que les données publiques permettent d'établir sans recours à une modélisation. Le total élargi (157 Md€, fourchette 132-192 Md€) y ajoute cinq postes inférés avec hypothèses explicites (contraction des revenus EDF via l'ARENH 2011-2025, adaptation du réseau RTE, aides fiscales, modulation nucléaire, prix négatifs) et un poste de scénario (coût d'opportunité prospectif de Fessenheim). La séparation des deux totaux permet d'identifier ce qui peut être discuté dans ses paramètres (le second) et ce qui ne peut pas l'être (le premier).
Rapporté aux émissions de CO2 effectivement évitées dans un système électrique dont 93,9 % de la production était déjà décarbonée avant le déploiement des ENRi, le soutien aux ENRi conduit à un coût par tonne compris entre 170 et 511 euros selon le facteur d'émission marginal retenu (Tableau 4). Même dans le scénario le plus favorable aux ENRi (FEM = 400 gCO2/kWh sur toute la période), ce coût s'établit à 128 €/tCO2, soit 4,3 fois le prix moyen ETS de la période. Ces résultats ne constituent pas un réquisitoire : ils mesurent l'inadéquation entre l'instrument utilisé et le contexte d'un système électrique dont la décarbonation était pour l'essentiel accomplie.
Une dimension carbone supplémentaire est documentée dans le Tableau 12 : le mécanisme physique de contrainte xénon, déclenché par les modulations forcées du parc nucléaire en réponse aux injections ENRi, a conduit à appeler du gaz (CCGT, 350 gCO2/kWh) là où du nucléaire (6 gCO2/kWh) aurait fonctionné. Sur la période 2005-2026, cette séquence a généré environ 12,2 MtCO2 additionnels (fourchette 7-20 MtCO2), soit une pénalité carbone directement imputable à l'interaction entre l'intermittence ENRi et la physique du réacteur. Le rapport entre le facteur d'émissions du gaz de backup (350 g/kWh) et celui du nucléaire de référence (6 g/kWh) est de 58 pour 1.
Chiffres structurants
Tableau 1. Consolidation des coûts systémiques, 2004-2026 -- deux niveaux de certitude
Poste
Cat.
Estimation basse
Valeur centrale
Estimation haute
Niveau de confiance
Charges de soutien ENRi (CSPE/TICFE, 2004-2026)
R
90 Md€
98 Md€
107 Md€
Robuste (données CRE 2004-2024 ; CRE délibération n° 2025-180 du 10 juillet 2025 pour 2025 et 2026)
Fessenheim : indemnisation directe et coûts fermes (c)
R
0,9 Md€
1,0 Md€
1,2 Md€
Robuste (arrêté JO du 11 avril 2020)
Intérêts de la dette CSPE (2009-2015)
R
2 Md€
3 Md€
5 Md€
Modéré (Cour des comptes S2013-0788)
Sous-total robuste
92,9 Md€
102 Md€
113,2 Md€
Contraction des revenus EDF par l'ARENH (2011-2025) (b)
I
24 Md€
29 Md€
36 Md€
Faible, conditionnel (couvertures EDF inconnues)
Adaptation réseau RTE imputable aux ENRi (a)
I
6 Md€
11 Md€
18 Md€
Faible (clé de répartition non publiée)
Aides fiscales et exonérations ENRi
I
3,5 Md€
6,5 Md€
9,5 Md€
Faible (sources budgétaires fragmentées)
Coûts de modulation nucléaire (directs + opportunité)
Légende des catégories. (R) Robuste : calculable ou directement lisible depuis des sources officielles publiées, sans hypothèse de répartition ni paramètre inobservable. (I) Inféré : requiert une clé d'attribution ou une hypothèse de paramètre explicite et documentée. (S) Scénario : requiert des hypothèses sur des paramètres futurs ou contrefactuels non observables. La distinction n'est pas un jugement de valeur sur la pertinence des postes : elle indique leur degré de réfutabilité.
(a) La fourchette 6-18 Md€ décompose un raccordement direct partiellement documenté (~3-4 Md€) et un renforcement systémique estimé (~3-14 Md€), étendu à 2026. Voir Tableau 7.(b) Brut calculable sans hypothèse depuis données publiques : 44,5 Md€ pour la période 2011-2025. L'ARENH a fonctionné de juillet 2011 jusqu'au 31 décembre 2025 et a été remplacé, à compter du 1er janvier 2026, par le Versement nucléaire universel (VNU), en application de l'article 17 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 (décrets d'application n° 2025-909 et n° 2025-910 du 5 septembre 2025 ; décret n° 2026-55 du 4 février 2026). La fourchette 24-36 Md€ correspond à des taux de couverture EDF supposés de 45 % (bas) à 20 % (haut), paramètre inobservable que les indications publiques d'EDF ne permettent pas de fixer avec précision. Si l'ARENH brut est substitué à l'ARENH net dans le sous-total robuste, celui-ci s'établit à environ 146,5 Md€ : il représente alors les charges documentées augmentées du transfert de valeur calculable vers les fournisseurs alternatifs.(c) L'indemnisation directe (~1 Md€) est contractuelle. Le coût d'opportunité (durée de vie résiduelle × prix futur × actualisation) est un scénario de référence, non une estimation vérifiable.
Structure de l'article
Cet article est organisé en trois parties de nature épistémique distincte. La première reconstitue le contexte technologique et politique, en examinant le renoncement au cycle nucléaire fermé comme arrière-plan stratégique, sans l'ériger en second dossier. La deuxième documente les coûts démontrables de la séquence 2004-2026, poste par poste, avec les niveaux de certitude explicitement indiqués. La troisième propose des mises en regard avec les alternatives disponibles, avec les précautions épistémiques que cet exercice exige.
NOTE MÉTHODOLOGIQUE
Trois régimes de certitude
Cet article distingue trois niveaux de certitude, dissolus dans les choix verbaux plutôt qu'annoncés par des marqueurs entre crochets. Les affirmations directement vérifiables à partir de documents primaires cités avec numéro de page sont énoncées sans modalisation. Les interprétations construites à partir de faits établis, défendables mais non universellement partagées, sont introduites par des formulations du type "les données convergent vers", "une lecture attentive de cet ensemble suggère" ou "il est difficile de ne pas observer". Les estimations construites à partir d'hypothèses et de données partielles sont clairement identifiées comme telles, accompagnées de leurs intervalles d'incertitude et de leurs formules.
Périmètre et exclusions
L'analyse couvre 1997 pour le contexte stratégique et 2004-2026 pour les coûts financiers. Les données 2004-2024 sont définitives ou provisoires (CRE, délibérations annuelles publiées ; RTE, Bilans électriques annuels). Les données 2025 sont des estimations établies sur la base des délibérations CRE provisoires et des bilans RTE préliminaires disponibles à la date de rédaction. Les données 2026 sont des projections extrapolées à partir des tendances 2023-2025 ; elles sont marquées comme telles dans les tableaux et figures. Sont volontairement exclus : les coûts de démantèlement et de gestion des déchets nucléaires (non aggravés par la modulation), les coûts macro-économiques de la hausse du prix de l'électricité sur la compétitivité industrielle (difficiles à isoler), et les bénéfices de diversification et d'apprentissage associés aux ENRi (examinés dans la troisième partie). Cette asymétrie est délibérée et doit être gardée présente à l'esprit.
Données non accessibles
Trois séries de données n'ont pu être obtenues : la ventilation analytique des investissements RTE par nature sur 2004-2026 (agrégats publiés, non ventilés) ; les programmes de couverture d'EDF sur la production nucléaire pendant la période ARENH (secret des affaires) ; la comptabilité analytique interne EDF des coûts de maintenance liés à la modulation. Ces lacunes conditionnent directement les intervalles d'incertitude du Tableau 1.
LE RENONCEMENT AU CYCLE FERMÉ COMME ARRIÈRE-PLAN STRATÉGIQUE
Cette première partie ne vise pas à établir un bilan du programme des réacteurs à neutrons rapides ni à instruire a posteriori la décision de 1997. Elle cherche à reconstituer le contexte technologique dans lequel les politiques examinées en deuxième partie ont été conduites, et à rendre intelligibles certaines des configurations qui les ont rendues possibles.
La décision du 2 février 1997
C'est dans les termes d'un accord de gouvernement, et non d'un arbitrage technique, que s'est jouée l'une des décisions structurantes de la politique énergétique française des trente dernières années. Le 2 février 1997, Lionel Jospin annonçait la fermeture de Superphénix, réacteur à neutrons rapides de 1 200 mégawatts exploité depuis 1986 sur le site de Creys-Malville en Isère. La décision relevait d'un engagement contracté avec les Verts dans la perspective des élections législatives de juin 1997, et prenait effet sans qu'une évaluation technique complète de la trajectoire industrielle représentée par l'installation n'ait été conduite à son terme.
Superphénix s'inscrivait dans une filiation technologique française qui remontait à Rapsodie (24 MWth, opérationnel à Cadarache de 1967 à 1983) et à Phénix (233 MWe, Marcoule, 1973-2009). Il représentait la démonstration à l'échelle industrielle d'un principe physique distinct de celui des réacteurs à eau pressurisée du parc civil : le réacteur à neutrons rapides (RNR).
Ce que le cycle fermé promettait
L'économie du cycle nucléaire fermé repose sur une propriété du noyau atomique. L'uranium naturel est composé à 99,3 % d'uranium-238 (U-238, fertile mais non directement fissile) et à seulement 0,7 % d'uranium-235 (fissile). Les REP du parc civil utilisent de l'uranium enrichi à 3-5 % en U-235 et ne valorisent qu'une fraction de l'énergie potentiellement contenue dans le combustible. En sortie de réacteur, le combustible usé contient encore environ 95 % d'uranium, 1 % de plutonium et 4 % de produits de fission, parmi lesquels des transuraniens dont la période radioactive se compte en dizaines de milliers d'années.
Un réacteur à neutrons rapides opère différemment à deux égards. D'une part, son spectre neutronique lui permet de fissionner efficacement les transuraniens qui constituent la fraction la plus radiologiquement persistante des déchets de haute activité, réduisant leur durée de toxicité d'environ cent mille ans à quelques siècles selon les estimations du CEA ("Recherches sur la gestion des déchets radioactifs", rapport biennal 2016-2017, p. 42). D'autre part, la capture neutronique rapide convertit l'U-238 fertile en plutonium-239 fissile à un rythme qui peut dépasser la consommation de matière fissile du réacteur lui-même, propriété qui a longtemps valu à ces installations l'appellation de "surgénérateurs", même si la dénomination de RNR est aujourd'hui préférée pour sa précision.
Au 31 décembre 2022, le stock d'uranium appauvri entreposé en France (résidu de l'enrichissement de l'uranium naturel, accumulé depuis les années 1970) s'élevait à environ 310 000 tonnes, sur les sites de Bessines-sur-Gartempe et de Pierrelatte (Orano, Rapport d'activité 2022, p. 34). Ce stock, valorisé dans une flotte de RNR en cycle fermé, représenterait selon les estimations du CEA une ressource énergétique suffisante pour alimenter l'équivalent du parc électronucléaire français actuel pendant plusieurs siècles ("Prospective nucléaire 2050", CEA, 2021, p. 67), durée sans commune mesure avec les réserves mondiales d'uranium naturel accessibles aux conditions économiques actuelles, estimées à environ 130 ans de consommation mondiale (AIE/OCDE, "Uranium 2022 : Resources, Production and Demand", p. 12).
La double interruption et son contexte international
La fermeture de Superphénix en 1997 n'a pas mis fin à la filière française des réacteurs à neutrons rapides. Phénix a poursuivi son exploitation jusqu'en 2009. Le CEA a engagé en 2009 la conception du projet ASTRID (Advanced Sodium Technological Reactor for Industrial Demonstration, 600 MWe), dont le dossier de presse de septembre 2017 estimait le coût du prototype à environ cinq milliards d'euros. Ce projet a été abandonné en 2019, lorsque la loi de programmation pluriannuelle de la recherche 2021-2030 n'en a pas reconduit le financement.
Pendant cette même période, plusieurs pays ont maintenu ou engagé des programmes analogues. La Russie exploite depuis 2016 le BN-800 (885 MWe à Beloyarsk) et développe le BN-1200. La Chine a mis en service le CFR-600 et développe le CDFR commercial. L'Inde conduit le programme du PFBR à Kalpakkam. Les États-Unis soutiennent le développement de la technologie TerraPower via le programme Natrium. La France est l'un des rares pays à forte tradition nucléaire civile à avoir interrompu son programme RNR à deux reprises.
L'arrière-plan stratégique : ce qu'on peut établir et ce qui reste de l'ordre de la plausibilité
Deux observations peuvent être formulées sur la base de la chronologie. La première est documentable : la fermeture de Superphénix en 1997 puis l'abandon d'ASTRID en 2019 ont interrompu le développement d'une technologie qui aurait été pertinente à la fois pour la valorisation du stock d'uranium appauvri et pour la réduction de la toxicité des déchets de haute activité. Cette observation ne constitue pas, en elle-même, une critique : les décisions d'interruption ont répondu à des contraintes politiques réelles, et la technologie présentait en 1997 des défis d'exploitation non entièrement résolus.
La seconde observation est d'ordre politique et relève d'une lecture plausible plutôt que d'un fait établi : la fermeture de Superphénix a contribué, dans l'espace public français, à signaler un recul de la dynamique nucléaire qui a rendu plus aisée la construction politique d'un déploiement des énergies renouvelables intermittentes comme alternative de filière. La chronologie (fermeture de Superphénix en 1997, premières lois de soutien aux ENRi en 2000-2003, montée en charge des mécanismes de soutien à partir de 2005) ne contredit pas cette lecture, sans l'établir formellement.
C'est cette configuration (un réseau électrique déjà décarboné, une filière de cycle fermé interrompue, un régime de soutien aux ENRi en construction) qui constitue l'arrière-plan dans lequel s'inscrit la séquence documentée dans la partie suivante.
LA SÉQUENCE 2004-2026 ET SES COÛTS DÉMONTRABLES
Un réseau électrique déjà décarboné
En 2004, le parc de production électrique français produisait 540 TWh. Sa composition était la suivante, selon les données RTE (Bilan électrique 2004, p. 6) : nucléaire 447 TWh (82,8 %), hydraulique 60 TWh (11,1 %), thermique fossile 27 TWh (5,0 %), autres 6 TWh (1,1 %). Le réseau était décarboné à hauteur de 93,9 % avant tout déploiement significatif des énergies renouvelables intermittentes. Le facteur d'émissions moyen s'établissait à environ 80 gCO2eq/kWh selon les données publiées rétrospectivement dans le bilan RTE 2020 (p. 58), parmi les plus faibles d'Europe.
La figure ci-dessous retrace la structure de production depuis 1997, date de la fermeture de Superphénix, jusqu'aux projections 2026. Elle permet de situer le déploiement ENRi dans le continuum d'un parc dont la décarbonation était déjà quasi complète au moment où les premiers mécanismes de soutien ont été mis en place.
Figure 1. Mix électrique français : structure de production (TWh), 1997-2026.
Figure 1. Mix électrique français : structure de production (TWh), 1997-2026
Sources : RTE, Bilans électriques annuels 1997-2024 ; RTE Bilan électrique 2024 (données provisoires) ; estimation 2025 (RTE publication préliminaire) ; projection 2026 (extrapolation tendancielle). En 2004, au démarrage du régime de soutien ENRi, la production décarbonée (nucléaire + hydraulique) représentait 93,9 % du total. Les ENRi se sont déployées sur un système déjà très bas carbone, ce qui conditionne l'évaluation de leur valeur climatique marginale.
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Figure 1. Mix électrique français : structure de production (TWh), 1997-2026 »
Nucléaire (TWh)
Hydraulique (TWh)
ENRi éolien + PV (TWh)
Thermique fossile (TWh)
1997
394
72
2
48
1998
382
78
2
50
1999
394
71
2
47
2000
416
73
3
48
2001
421
69
3
43
2002
436
77
3
35
2003
424
68
5
37
2004
447
60
6
27
2005
451
56
8
25
2006
450
64
10
25
2007
420
67
13
22
2008
439
68
16
22
2009
391
63
22
20
2010
428
68
28
20
2011
421
44
38
19
2012
404
67
50
22
2013
403
74
62
22
2014
415
68
72
20
2015
417
59
86
19
2016
384
64
98
18
2017
379
62
110
17
2018
393
70
121
17
2019
379
57
135
16
2020
335
67
144
14
2021
360
60
155
12
2022
279
37
165
12
2023
320
58
175
12
2024
365
70
195
10
2025*
375
68
215
9
2026*
380
67
230
8
Note : les années marquées d'un astérisque (2025, 2026) sont des estimations ou projections. Voir note méthodologique.
La construction du régime de soutien
Le régime de soutien aux ENRi s'est construit par strates législatives successives entre 2000 et 2025. La loi n° 2000-108 du 10 février 2000 instaurait l'obligation d'achat. La CSPE (Contribution au Service Public de l'Electricité) était créée par la loi n° 2003-8 du 3 janvier 2003. La loi n° 2005-781 du 13 juillet 2005 (loi POPE) fixait le premier objectif sectoriel. La directive européenne 2009/28/CE, transposée par la loi n° 2010-788 du 12 juillet 2010 (Grenelle II), portait l'objectif à 23 % de la consommation finale d'énergie en 2020. La loi n° 2010-1488 du 7 décembre 2010 (loi NOME) instituait l'ARENH et programmait son extinction au 31 décembre 2025. La loi n° 2015-992 du 17 août 2015 visait 40 % de la production électrique en 2030 et introduisait dans son article 96 (Journal officiel du 18 août 2015, p. 14001) un plafonnement de la capacité nucléaire autorisée à 63,2 GW. L'article 17 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 a confirmé l'extinction de l'ARENH au 31 décembre 2025 et institué, à compter du 1er janvier 2026, le Versement nucléaire universel (VNU), précisé par les décrets d'application n° 2025-909 et n° 2025-910 du 5 septembre 2025 puis par le décret n° 2026-55 du 4 février 2026.
La Cour des comptes a relevé qu'aucun des textes fondateurs de ce régime ne comportait d'analyse d'impact sur les conditions économiques du parc nucléaire existant (rapport S2018-1603, juillet 2018, p. 68). Le constat traduit moins une négligence caractérisée qu'une fragmentation institutionnelle : chaque acteur (DGEC, CRE, RTE) optimisait son périmètre de compétence sans que personne n'assume la responsabilité d'une évaluation systémique intégrée.
Les tarifs fixés pour les premières générations de contrats photovoltaïques illustrent une inadéquation documentée entre les niveaux négociés et la réalité économique du marché. L'arrêté du 12 janvier 2010 fixait pour le photovoltaïque intégré au bâti un tarif d'achat allant jusqu'à 580 €/MWh sur vingt ans, dans un contexte de prix de marché de gros de 35 à 50 €/MWh. Ces contrats, signés avant la suspension prononcée par le décret n° 2010-1510 du 9 décembre 2010, continuaient de peser sur les délibérations CRE à hauteur de 15,3 milliards d'euros d'engagements résiduels à fin 2023 (délibération CRE du 14 novembre 2023).
Tableau 5. Charges annuelles de soutien aux ENRi (CSPE/TICFE), 2004-2026
Année
Charge ENRi (M€)
Cumul (M€)
Référence CRE
Statut
2004
300
300
Cour des comptes S2018-1603, p. 34
Définitif
2005
400
700
Cour des comptes S2018-1603, p. 34
Définitif
2006
500
1 200
Cour des comptes S2018-1603, p. 34
Définitif
2007
700
1 900
Cour des comptes S2018-1603, p. 34
Définitif
2008
1 000
2 900
Cour des comptes S2018-1603, p. 34
Définitif
2009
1 400
4 300
Cour des comptes S2018-1603, p. 34
Définitif
2010
2 000
6 300
Cour des comptes S2018-1603, p. 34
Définitif
2011
2 600
8 900
Cour des comptes S2018-1603, p. 34
Définitif
2012
3 400
12 300
Cour des comptes S2018-1603, p. 34
Définitif
2013
4 200
16 500
Cour des comptes S2018-1603, p. 34
Définitif
2014
5 000
21 500
Délibération CRE 12 déc. 2013, p. 8
Définitif
2015
5 500
27 000
Délibération CRE 11 déc. 2014, p. 9
Définitif
2016
5 800
32 800
Délibération CRE 15 déc. 2015, p. 10
Définitif
2017
6 800
39 600
Délibération CRE 14 déc. 2016, p. 11
Définitif
2018
6 200
45 800
Délibération CRE 13 déc. 2017, p. 12
Définitif
2019
6 200
52 000
Délibération CRE 12 déc. 2018, p. 10
Définitif
2020
5 800
57 800
Délibération CRE 10 déc. 2019, p. 11
Définitif
2021
5 900
63 700
Délibération CRE 9 déc. 2020, p. 12
Définitif
2022
5 200
68 900
Délibération CRE 14 nov. 2022, p. 9
Définitif
2023
6 500
75 400
Délibération CRE 14 nov. 2023, p. 10
Définitif
2024
7 074
82 474
Délibération CRE n° 2025-180 du 10 juillet 2025, charges constatées 2024 (hors boucliers)
Constaté
2025
6 900
89 374
Délibération CRE n° 2025-180 du 10 juillet 2025, réévaluation 2025 (ENR + cogén. gaz nat. hex.)
Réévalué CRE
2026
8 300
97 674
Délibération CRE n° 2025-180 du 10 juillet 2025, première évaluation 2026 (ENR + cogén. gaz nat. hex.)
Évalué CRE
Total 2004-2026
97 674
Note sur 2024-2026 : la CRE a publié le 10 juillet 2025 (délibération n° 2025-180) la première évaluation des charges 2026 et la réévaluation des charges 2025. Les valeurs retenues ici correspondent aux charges de soutien aux énergies renouvelables et à la cogénération au gaz naturel en France hexagonale. La CRE souligne que la baisse des prix de marché par rapport aux anticipations de 2024 explique mécaniquement la hausse des charges à compenser : les contrats d'obligation d'achat ou de complément de rémunération couvrent l'écart entre tarif garanti et prix spot. La progression 2025 → 2026 (+1,4 Md€) reflète à la fois l'extension du parc soutenu (+9 TWh dans le cadre de la PPE2) et l'hypothèse de prix de marché durablement bas. La transition de l'ARENH vers le Versement nucléaire universel (VNU) au 1er janvier 2026 ne modifie pas le mécanisme de compensation des charges via le programme 345 et l'accise sur l'électricité.
Figure 2. Charges annuelles de soutien aux ENRi, 2004-2026.
Figure 2. Charges annuelles de soutien aux ENRi (CSPE/TICFE), 2004-2026 (M€)
Source : Tableau 5. CRE, délibérations annuelles 2004-2024 ; Cour des comptes S2018-1603, p. 34 ; CRE, délibération n° 2025-180 du 10 juillet 2025 (constaté 2024, réévaluation 2025, première évaluation 2026). La progression de 300 M€ en 2004 à 8 300 M€ en 2026 reflète la montée en charge des contrats d'obligation d'achat indexés sur 20 ans, la croissance continue du parc ENRi installé et, pour 2025-2026, la mécanique selon laquelle des prix de marché durablement bas creusent l'écart entre tarif garanti et prix spot, augmentant les charges à compenser.
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Figure 2. Charges annuelles de soutien aux ENRi (CSPE/TICFE), 2004-2026 (M€) »
Soutien ENRi (M€/an)
2004
300
2005
400
2006
500
2007
700
2008
1000
2009
1400
2010
2000
2011
2600
2012
3400
2013
4200
2014
5000
2015
5500
2016
5800
2017
6800
2018
6200
2019
6200
2020
5800
2021
5900
2022
5200
2023
6500
2024
7074
2025
6900
2026
8300
La série inclut, sur la période 2009-2015, les intérêts d'une dette dite "CSPE" résultant d'un mécanisme de financement anticipé : EDF Obligation d'Achat avançait les paiements aux producteurs avant que le produit de la taxe ne soit intégralement recouvré. La Cour des comptes a documenté …
Réservé aux membres
La suite est réservée aux abonnés
SensPo est financé par ses lecteurs, sans publicité ni traceur. L’abonnement donne accès à l’intégralité des analyses.