Électricité européenne : décarbonation réelle, désordre de marché, et la question des périmètres comptables
La transition électrique européenne produit simultanément deux réalités que le débat public traite souvent séparément : une décarbonation rapide du mix et une complexification croissante du système énergétique. Les émissions moyennes baissent, mais les prix négatifs explosent, les épisodes de tension se multiplient, les besoins de stockage et de réseau changent d’échelle, tandis que les comparaisons entre filières restent construites sur des périmètres comptables incomplets. Derrière le débat apparent entre nucléaire et renouvelables se joue en réalité une question plus profonde : quelles architectures énergétiques permettent de soutenir une économie électrifiée, industrielle et décarbonée dans les conditions physiques, géographiques et géopolitiques de l’Europe du XXIe siècle ?
Par Rédaction SensPo · 23 mai 2026 · 28 min de lecture
Note méthodologique. Trois constats souvent confondus structurent cet article. Premier : l'intensité carbone directe du mix électrique européen baisse réellement (213 gCO₂eq/kWh en 2024 selon Ember, contre 287 g cinq ans plus tôt). Deuxième : les mécanismes de marché présentent des dysfonctionnements croissants (heures à prix négatifs, écrêtements, pics gaziers lors des Dunkelflaute) dont le coût économique est documenté. Troisième : les périmètres de calcul officiels (méthodologie ENTSO-E, inventaires CCNUCC) excluent par construction quatre dimensions qui modifient les comparaisons entre filières sans inverser le sens général de la transition. Cet article documente ces constats sans en déduire un verdict unique. La trajectoire SMR-RNR française, qui modifie l'équation à horizon 2030-2045, est traitée dans une section dédiée.
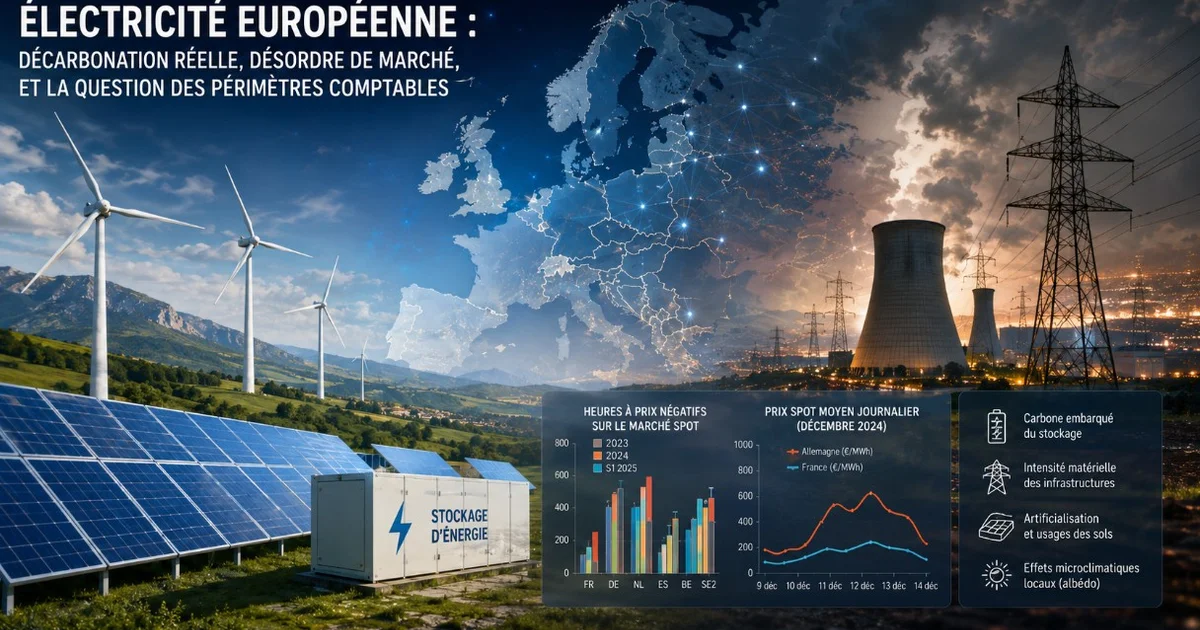
Les épisodes de Dunkelflaute (anticyclones hivernaux à faible vent et faible ensoleillement) en sont l'autre face. Le 6 novembre 2024, en Allemagne, l'éolien et le solaire (capacités installées d'environ 72 et 94 GW) ont quasi cessé de produire ; le prix spot a atteint 820 €/MWh selon les données EPEX [FE]8EPEX Spot, données journalières novembre 2024 ; Bundesnetzagentur, rapport sur les pics de prix de gros, novembre 2025. L'épisode du 11-13 décembre 2024 a porté le prix journalier allemand au-dessus de 400 €/MWh, contre 173-177 €/MWh côté français [FE]9RTE, *Bilan électrique 2024*, chapitre Europe. Sur ces fenêtres, les centrales à gaz, charbon et lignite produisent en continu : l'émission carbone marginale d'un kilowattheure consommé est très élevée, même si la moyenne annuelle continue de baisser. La Bundesnetzagentur a conclu en novembre 2025 à l'absence de comportement abusif dans la formation de ces pics : ils sont le résultat fonctionnel de l'architecture de marché actuelle [FE]10Bundesnetzagentur, rapport sur les pics de prix de gros, novembre 2025.
Prix spot moyen journalier de l'électricité, décembre 2024
Épisode de Dunkelflaute européen. Source : EPEX Spot via RTE
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Prix spot moyen journalier de l'électricité, décembre 2024 »
Allemagne (€/MWh)
France (€/MWh)
9 déc
180
110
10 déc
230
130
11 déc
410
155
12 déc
500
173
13 déc
460
177
14 déc
180
95
Quatre dimensions hors du périmètre comptable usuel
Les bilans officiels (RTE 21,3 gCO₂eq/kWh pour la France, Ember 213 g pour l'UE) mesurent les émissions directes de combustion, périmètre cohérent avec ENTSO-E et les inventaires CCNUCC. Quatre dimensions méritent d'y être ajoutées pour calibrer les comparaisons entre filières.
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Intensité carbone en cycle de vie selon le périmètre »
Plancher (gCO₂eq/kWh)
Plafond (gCO₂eq/kWh)
Nucléaire
6
12
Éolien terrestre
11
17
Hydraulique
6
23
Solaire PV seul
25
45
Solaire + batterie 4h
30
80
Gaz CCG
350
450
Charbon
900
1050
Empreinte matière du réseau. L'AIE chiffre les besoins à 80 millions de kilomètres de lignes à construire ou rénover d'ici 2040, équivalent du réseau mondial existant, avec un doublement des investissements globaux à plus de 600 milliards de dollars par an [FE]17Agence internationale de l'énergie, *Electricity Grids and Secure Energy Transitions*, octobre 2023. La Banque mondiale et l'AIE chiffrent à 6 à 11 fois la production mondiale 2010 d'acier, de cuivre et d'aluminium la quantité cumulée nécessaire à l'horizon 2050 pour les infrastructures de production renouvelable [FE]18Banque mondiale, *The Growing Role of Minerals and Metals for a Low-Carbon Future*, 2020 ; AIE, *The Role of Critical Minerals in Clean Energy Transitions*, 2021. L'enquête AIE 2024 documente un doublement des délais de livraison des câbles HT (2-3 ans) et des transformateurs (jusqu'à 4 ans), avec des hausses de prix de 100 % et 75 % respectivement depuis 2018 [FE]19AIE, *Building the Future Transmission Grid*, février 2025. Chine, Corée du Sud et Turquie représentent environ 50 % du marché mondial des transformateurs. Un réseau modernisé sert toutes les filières (électrification industrielle, mobilité, résilience), mais la spécificité du déploiement renouvelable est de demander davantage de longueur de réseau par MWh évacué, à laquelle s'ajoute le besoin de flexibilité interzonale.
Emprise foncière. L'ADEME établit que les centrales photovoltaïques au sol mobilisent 1 à 2 hectares par MWc, dont 25-40 % couverts de panneaux [FE]20ADEME et Office français de la biodiversité, *Guide des enjeux et bonnes pratiques en matière d'implantation des centrales photovoltaïques au sol*, 2022. Un parc éolien terrestre français occupe environ 0,3 à 0,5 hectare d'emprise directe par MW, avec zones d'effet de 5-10 hectares. Le nucléaire occupe de l'ordre de 0,1 hectare par MW installé. Atteindre 100 GW de photovoltaïque à horizon 2050 mobiliserait environ 1 400 km² selon les hypothèses ADEME [LA]21Calcul d'ordre de grandeur : 100 GWc × 1,4 ha/MWc = 140 000 ha = 1 400 km². L'éolien terrestre représente déjà 1,5 % de l'artificialisation française pour une production qui plafonne autour de 10 % du mix. Ces volumes sont à mettre en perspective : 28 millions d'hectares de SAU, 17 millions d'hectares de forêts, artificialisation totale française progressant d'environ 20 000 hectares par an, principalement habitat et transports. L'enjeu n'est pas le pourcentage absolu mais la localisation des conflits d'usage : zones favorables au PV recoupant les terres agricoles, zones favorables à l'éolien recoupant des paysages à forte valeur patrimoniale ou écologique.
Ordre de grandeur de l'emprise foncière par TWh produit annuellement
km² par TWh/an, estimations indicatives. Sources : ADEME, RTE, retours d'expérience
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Ordre de grandeur de l'emprise foncière par TWh produit annuellement »
km² par TWh annuel
Nucléaire
0.4
Hydraulique réservoir
8
Éolien offshore
12
Gaz CCG
0.5
Solaire PV au sol
25
Éolien terrestre
35
Modification de l'albédo et effet d'îlot de chaleur photovoltaïque. Quatrième dimension, la moins documentée dans les études d'impact réglementaires en France et en Europe : la modification radicale du bilan radiatif des sols couverts par des installations PV. L'albédo d'un panneau solaire est de l'ordre de 0,05 à 0,10, contre 0,20…
Réservé aux membres
La suite est réservée aux abonnés
SensPo est financé par ses lecteurs, sans publicité ni traceur. L’abonnement donne accès à l’intégralité des analyses.
1Montel Analytics, European Power Market Quarterly Reports, 2023-2024.
2Montel Analytics, Iberian Power Market T1 2026, cité par Euronews, 5 mai 2026.
3Commission de régulation de l'énergie, données spot, juillet 2025.
4CRE, avis de juillet 2025 sur les mécanismes de soutien aux énergies renouvelables.
5RTE, Bilan électrique 2025, publié le 25 février 2026.
6Beyond Fossil Fuels, E3G, Ember, IEEFA, Plugged Out: How Europe's Grids Are Blocking The Energy Transition, 2025.
7Bundesnetzagentur, Bericht zum Netzausbau und Engpassmanagement 2024, avril 2025.
8EPEX Spot, données journalières novembre 2024 ; Bundesnetzagentur, rapport sur les pics de prix de gros, novembre 2025.
9RTE, Bilan électrique 2024, chapitre Europe.
10Bundesnetzagentur, rapport sur les pics de prix de gros, novembre 2025.
11SolarPower Europe, European Market Outlook for Battery Storage 2025-2029, juin 2025.
12Degen et al., Comparative life cycle assessment of lithium-ion, sodium-ion, and solid-state battery cells, Journal of Industrial Ecology, 2025 : 57-92 kgCO₂eq/kWh.
13Étude paramétrique LCA, Journal of Energy Storage, 2024 : 27-127 kgCO₂eq/kWh selon mix électrique fabricant.
14U.S. Energy Information Administration, Utility-scale batteries and pumped storage round-trip efficiency, février 2021.
15UNECE, Carbon Neutrality in the UNECE Region: Integrated Life-cycle Assessment of Electricity Sources, août 2022.
16Pehl et al., Understanding future emissions from low-carbon power systems, Nature Energy, 2017.
17Agence internationale de l'énergie, Electricity Grids and Secure Energy Transitions, octobre 2023.
18Banque mondiale, The Growing Role of Minerals and Metals for a Low-Carbon Future, 2020 ; AIE, The Role of Critical Minerals in Clean Energy Transitions, 2021.
19AIE, Building the Future Transmission Grid, février 2025.
20ADEME et Office français de la biodiversité, Guide des enjeux et bonnes pratiques en matière d'implantation des centrales photovoltaïques au sol, 2022.
21Calcul d'ordre de grandeur : 100 GWc × 1,4 ha/MWc = 140 000 ha = 1 400 km².
22Barron-Gafford et al., The Photovoltaic Heat Island Effect: Larger solar power plants increase local temperatures, Scientific Reports 6:35070, 2016 (étude empirique sur trois biomes nord-américains).
23Yang et al., Study on the local climatic effects of large photovoltaic solar farms in desert areas, Solar Energy, 2017 (parc PV de Golmud, Chine).
24Étude microclimatique sur le plateau tibétain, Renewable Energy, 2024 (parc PV agro-pastoral).
25Méta-analyse par télédétection globale, Solar Energy, 2024 (comparaison PV/CSP sur albédo, végétation et LST).
26Cour des comptes, La filière EPR, juillet 2020.
27Cour des comptes, rapport sur le programme EPR2, mars 2025.
28OECD Nuclear Energy Agency, Projected Costs of Generating Electricity, édition 2020 et mise à jour 2024.
29Cour des comptes, Le grand carénage du parc nucléaire, 2016, mise à jour 2024.
30Communications EDF et Nuward, juillet 2024 - février 2026 ; NucNet, février 2026 (calendrier post-redesign).
33Communications gouvernementales françaises sur la relance des RNR, mars 2025.
34Stellaria, communiqués levée de fonds juillet 2025 et dépôt DAC décembre 2025 ; ASN, accusé de réception INB Alpha.
35Commission européenne, EU Industrial Alliance on Small Modular Reactors, sélection des neuf projets prioritaires, octobre 2024.
36RTE, Bilan électrique 2024, chapitre Émissions ; éCO2mix.
37Agora Energiewende, Germany's nuclear, coal and fossil gas phase-out strategies, février 2025.
38PwC, European Carbon Factor 2025, novembre 2025. Contre-factuel inférentiel soumis à des hypothèses d'allocation des investissements évités.
39Eurostat et observatoires nationaux, octobre-novembre 2025.
40Commission européenne, Clean Industrial Deal State Aid Framework (CISAF), 15 juin 2025 ; OFATE, Introduction d'un prix de l'électricité pour l'industrie en 2026, novembre 2025.
41Rapport Draghi, The Future of European Competitiveness, septembre 2024.
42Ember, European Electricity Review 2025, 23 janvier 2025.
43Ember, EU Energy Snapshot 2025, février 2026.
44BloombergNEF, Battery Price Survey 2024, novembre 2024.
45DGE, L'électrification de l'industrie : un enjeu de décarbonation et de compétitivité, 2025.