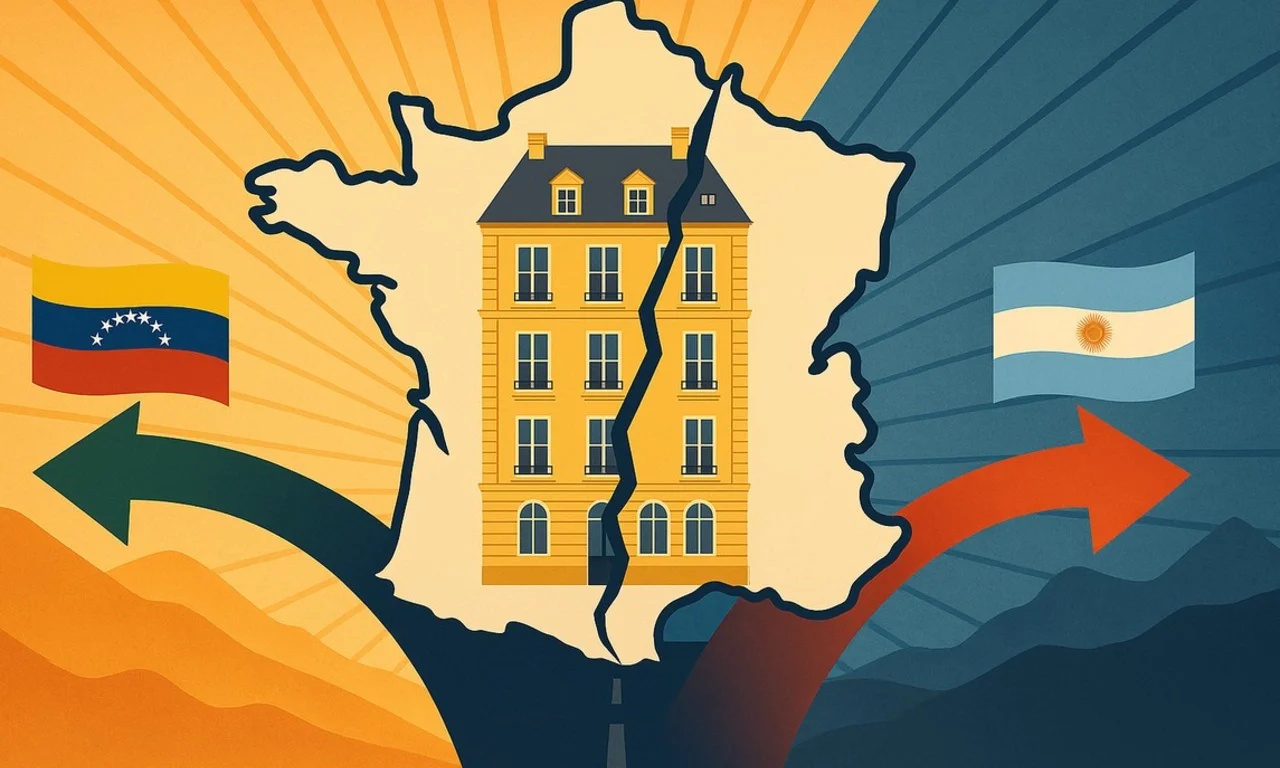
La France entre deux voies : l'Argentine ou le Venezuela ?
La France se trouve à un carrefour économique critique. Avec une dette publique atteignant 112% du PIB en 2024, une croissance potentielle estimée à 1% par l'OCDE, et un déficit structurel persistant de 5,5% du PIB, le pays fait face à des choix qui rappellent ceux auxquels ont été confrontés d'autres États développés avant leur décrochage. Cette analyse examine deux trajectoires de déclin observées en Amérique latine - l'Argentine et le Venezuela - non comme des prédictions mécaniques, mais comme des logiques économiques et politiques qui peuvent s'appliquer à tout pays refusant d'aligner ses ambitions sur sa capacité productive.
L'Argentine illustre la voie de l'ajustement sans transformation : cycles répétés d'endettement, de défiance des marchés, et d'austérité brutale qui détruit la cohésion sociale sans restaurer la compétitivité. Le Venezuela incarne la fuite en avant redistributive : maintien artificiel du modèle social par la répression financière, les contrôles, et finalement l'effondrement de l'appareil productif.
La France n'est pas condamnée à suivre ces chemins, mais les mécanismes de piège sont déjà visibles : dépenses publiques rigides (56,5% du PIB), désindustrialisation continue (de 18% à 10% de l'emploi en 40 ans), dépendance énergétique et technologique croissante, fragmentation politique empêchant les arbitrages. Sans réorientation stratégique vers la reconstruction de la base productive, le pays risque de glisser vers l'une ou l'autre de ces impasses.
Par Rédaction SensPo · 3 novembre 2025 · 48 min de lecture
Chapitre 1 : Le diagnostic français - Le décrochage en chiffres
1.1 Dette et croissance : le ciseau se referme
Note méthodologique : Sauf mention contraire, toutes les projections sont exprimées en euros constants 2024, sur la base d'un scénario de politique publique inchangée. Sources : INSEE (Comptes nationaux), OCDE (Perspectives économiques nov. 2024), Cour des Comptes (Rapport 2024).
La dette publique française a franchi 112% du PIB en 2024 (3 106 Mds€). Trajectoire :
1980 : 20% du PIB
2000 : 60% du PIB
2020 : 115% du PIB (choc Covid)
2024 : 112% du PIB
Le déficit structurel (hors cycle économique) se maintient à 4-5% du PIB depuis 2008, bien au-delà du 3% prévu par les règles européennes.
La charge d'intérêts explose avec la remontée des taux :
2021 : 37 Mds€ (1,4% du PIB)
2024 : 58 Mds€ (2,1% du PIB)
Projection 2026 : 75 Mds€ (2,6% du PIB)
Pour contexte : le budget de l'enseignement supérieur est de 32 Mds€, celui de la défense de 50 Mds€. La charge de la dette devient le 3ème poste budgétaire.
Parallèlement, la croissance potentielle s'érode :
1980-2000 : 2,3% par an
2010-2020 : 1,2% par an
2020-2030 (OCDE) : 1,0% par an
Cette érosion combine trois facteurs : vieillissement (ratio actifs/retraités de 2,1 en 2000 à 1,7 en 2024), productivité ralentie (gains divisés par deux), investissement stagnant (23% du PIB vs 25-28% en Allemagne/Suède).
Évolution de la dette publique française (% du PIB)
Trajectoire 1980-2024 et projection 2035
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Évolution de la dette publique française (% du PIB) »
Dette publique
Seuil de Maastricht (60%)
1980
20
60
1985
30
60
1990
35
60
1995
55
60
2000
60
60
2005
66
60
2010
82
60
2015
96
60
2020
115
60
2024
112
60
2030
120
60
2035
135
60
1.2 Dépense publique : record OCDE et rigidité maximale
La France affiche 56,5% du PIB en dépenses publiques (2023), record OCDE (moyenne : 46%). Répartition :
Protection sociale : 34% (714 Mds€) dont retraites 346 Mds€
Santé : 12% (252 Mds€)
Éducation : 7% (147 Mds€)
Services économiques : 5% (105 Mds€)
Défense et sécurité : 4% (84 Mds€)
Le problème n'est pas le niveau mais la rigidité : environ 85% de la dépense est incompressible à politique constante (retraites indexées inflation, salaires publics, prestations sociales, intérêts de la dette). Cette rigidité crée un effet cliquet : la dépense monte facilement, descend difficilement.
Comparaison dépenses publiques (% du PIB, 2023)
La France en tête des économies développées
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Comparaison dépenses publiques (% du PIB, 2023) »
Dépenses publiques
France
56.5
Finlande
52.8
Belgique
51.4
Autriche
49.2
Allemagne
48.1
Royaume-Uni
45.3
OCDE
46
Suisse
34.2
Corée
31.8
1.3 Désindustrialisation : de 24% à 10% de l'emploi
L'industrie représentait 24% de l'emploi en 1980, n'en représente plus que 10% en 2024.
Emplois industriels :
1980 : 5,2 millions
2024 : 2,7 millions (-48%)
Part dans le PIB :
1980 : 24%
2024 : 10%
Déficit commercial : 164 Mds€ en 2023 (5,8% du PIB), structurel depuis 2005 :
Énergie : -65 Mds€
Électronique : -28 Mds€
Automobile : -15 Mds€ (excédent de 12 Mds€ en 2005)
Aéronautique : +26 Mds€ (rare excédent)
Dépendance technologique :
94% des semi-conducteurs importés
82% des équipements 5G non-européens
89% des terres rares de Chine
Cette dépendance est asymétrique : les partenaires peuvent remplacer nos exportations (luxe, agroalimentaire), nous ne pouvons pas nous passer de leurs technologies.
Balance commerciale française par secteur (2023)
Déficits massifs dans les secteurs stratégiques
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Balance commerciale française par secteur (2023) »
Solde commercial
Aéronautique
26
Agroalimentaire
8
Luxe
15
Chimie
-4
Automobile
-15
Électronique
-28
Énergie
-65
1.4 Fragmentation politique : l'impossible arbitrage
Assemblée nationale 2024 : aucune majorité absolue (289 sièges nécessaires). Coalition présidentielle 29%, RN 25%, NFP 33%, LR 8%. Toute réforme majeure nécessite des concessions qui la dénaturent.
Les réformes structurelles nécessitent 10-15 ans pour produire des effets, mais le cycle électoral impose l'impopularité à court terme : présidentielles/législatives tous les 5 ans, européennes, territoriales en cascade. Les gouvernements repoussent les arbitrages difficiles.
Judiciarisation : tout projet structurant nécessite 8-12 ans avant le premier coup de pioche. Multiplication des recours, principe de précaution constitutionnel, fragmentation des autorisations. Exemple : projet Hercule (EDF), annoncé 2019, toujours pas finalisé en 2024.
Chapitre 2 : La voie argentine - L'ajustement sans transformation
2.1 Un décrochage en boucle (1950-2024)
L'Argentine était la 7ème économie mondiale par PIB/habitant en 1913, devant la France. En 2024, elle occupe le 56ème rang. Ce décrochage n'est pas linéaire mais cyclique :
Période
Dynamique
1946-1955
Péronisme : nationalisations, droits sociaux étendus, début inflation structurelle
1976-1983
Dictature : libéralisation chaotique, dette x6, désindustrialisation
1989-2001
Convertibilité peso/dollar : stabilisation temporaire mais surévaluation, endettement explosif
2001-2002
Grand effondrement : défaut 93 Mds$, dévaluation 300%, chômage 21%, 5 présidents en 2 semaines
2003-2015
Boom matières premières : croissance forte mais retour déficit/inflation
Ferroviaire : de 47 000 km (1950) à 9 000 km actifs
Éducation : PISA 2022 à 379 pts (-42 vs 2012)
R&D : 0,5% du PIB (vs 2,2% OCDE)
Structure dépense publique - Argentine vs OCDE (2023)
L'Argentine dépense beaucoup mais mal
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Structure dépense publique - Argentine vs OCDE (2023) »
Argentine
Moyenne OCDE
Protection sociale
18.2
13.2
Santé
9.5
7.8
Éducation
5.8
5.2
Infrastructures
1.8
3.2
R&D
0.5
1.2
Défense
1.2
1.5
2.3 Transposition France
Risques similaires :
Maintenir dépenses publiques "quoi qu'il en coûte" jusqu'à défiance marchés
Subir l'austérité imposée de l'extérieur plutôt que choisie
Coupes budgétaires sans réforme structures (retraites, fonction publique, collectivités)
Récession sociale → alternance → défaite des réformes → nouveau cycle
Différences protectrices :
Euro (pas de spirale inflation-dévaluation)
Tissu industriel encore présent (aéronautique, nucléaire, luxe)
Capital humain élevé, infrastructures qualité
Intégration européenne (contraintes mais soutiens)
Mais ces atouts s'érodent si rien n'est fait. Le scénario argentin pour la France : croissance molle + dette croissante jusqu'à crise de confiance 2030-2035, puis austérité brutale imposée, récession -5 à -8% sur 2-3 ans, niveau de vie -15% en 2040 vs 2025.
📘 Encadré : Leçons de l'Allemagne - Les réformes Hartz (2003-2005)
L'Allemagne était "l'homme malade de l'Europe" au début des années 2000 : chômage à 11%, croissance atone, compétitivité en berne. Le chancelier Gerhard Schröder engage alors les réformes Hartz (2003-2005), du nom de Peter Hartz, DRH de Volkswagen.
Mesures clés :
Fusion ANPE/Assedic en une agence unique (Bundesagentur für Arbeit)
Réduction durée indemnisation chômage : 32 mois → 12 mois
Activation des chômeurs : formation obligatoire, contrôles renforcés
Flexibilisation marché du travail : mini-jobs, intérim facilité
Modération salariale : gel salaires publics, désindexation
Résultats (2005-2019) :
Chômage : 11% → 5%
Taux d'emploi : 65% → 76%
Compétitivité : excédent commercial record (7% du PIB)
Finances publiques : déficit -4% → excédent +1,5%
Coût politique : Schröder perd les élections de 2005 (réformes impopulaires). Mais l'Allemagne récolte les fruits pendant 15 ans.
Transposition France : La France peut s'inspirer pour sa fonction publique (réduction 500 000 postes sur 15 ans, fusion agences, activation chômeurs). Mais le coût politique sera élevé : le gouvernement qui lance ces réformes risque la défaite électorale suivante. D'où l'importance d'un "pacte de législature" multipartite pour dépolitiser ces sujets.
Chapitre 3 : La voie vénézuélienne - La fuite en avant redistributive
3.1 L'effondrement en chiffres
Le Venezuela était le pays le plus riche d'Amérique latine dans les années 1970 grâce au pétrole. En 2024, c'est le plus pauvre.
Indicateur
1970
2013
2024
Variation
PIB/hab ($ 2020)
14 235
12 820
3 520
-72%
Production pétrolière (Mb/j)
3,7
2,4
0,7
-81%
Inflation annuelle
3%
41%
360%
x120
Émigration cumulée
-
1,2M
7,7M
20% population
Taux de pauvreté
18%
27%
94%
x5
C'est l'effondrement économique le plus violent en temps de paix de l'histoire moderne, pire que la Grande Dépression américaine (-30%) ou la transition russe (-40%).
Venezuela - Évolution du PIB par habitant (1970-2024)
Effondrement de 72% depuis le pic de 2013
Graphique interactif. Les données sont détaillées dans le tableau ci-dessous.
Données
Données du graphique « Venezuela - Évolution du PIB par habitant (1970-2024) »
PIB par habitant
1970
14235
1980
11450
1990
9845
2000
11230
2010
12470
2013
12820
2016
8450
2019
4920
2024
3520
3.2 La spirale de la fuite en avant
Le Venezuela illustre une logique où chaque problème est "résolu" par plus de contrôles, jusqu'à l'effondrement.
Nationalisations massives (2000+ entreprises) sans expertise. Exemples :
Sidor (sidérurgie) : production /4 après nationalisation
Agropatria : production -80%
Electricidad de Caracas : pannes chroniques
2. Confondre redistribution et production
Les "missions" sociales redistribuent la rente pétrolière mais ne créent pas de richesse. Exemple : Mission Vivienda construit 3,7M logements mais détruit le secteur privé. Résultat : dépendance totale au pétrole.
3. Contrôles plutôt que réformes
Contrôle changes : 14 taux différents 2003-2018, tous irréalistes
Paradoxe : Le Venezuela possède les plus grandes réserves pétrole au monde (304 Mds barils, soit 24 000 Mds$ à 80$/baril), mais ne peut plus les extraire : ingénieurs partis, sous-traitants disparus, capitaux évaporés, sanctions. Production : 0,7 Mb/j vs 3,7 potentiels.
🛡️ Tableau de positionnement : France vs Argentine vs Venezuela (2025)
Indicateur
Argentine 2024
Venezuela 2024
France 2025
Risque FR
PIB/hab (% US)
28%
8%
72%
🟢 Solide
Dette publique
90%
250%
112%
🟠 Préoccupant
Inflation
211%
360%
2,5%
🟢 Euro protège
Déficit public
-3,5%
-15%
-5,5%
🔴 Hors clous
Part industrie
13%
6%
10%
🔴 Érosion
Dépenses publiques
42%
65%
56,5%
🔴 Record
Croissance
1,5%
-3%
1,0%
🟠 Atone
Émigration qualifiés
Modérée
Massive
Croissante
🟠 Tendance
Stabilité politique
Instable
Dictature
Fragmentée
🟠 Paralysée
Monnaie
Volatile
Effondrée
Stable
🟢 Atout majeur
État de droit
Faible
Inexistant
Fort
🟢 Protection
Base industrielle
Dégradée
Effondrée
Érodée
🟠 Conserve atouts
Ce qui n'arrivera PAS à la France :
Hyperinflation : Impossible avec l'euro. La BCE contrôle la masse monétaire.
Défaut de dette : Très improbable. La France emprunte en euros à taux raisonnables (3%).